


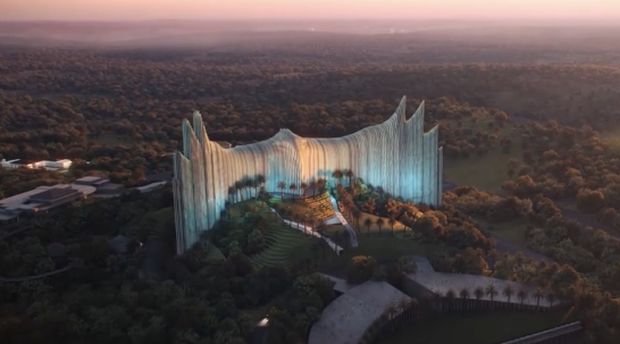
BusamID – Pemerintah memastikan akan membuka semua jalur pendanaan untuk membangun Ibu Kota Negara (IKN) di Kalimantan Timur. Pembangunan Ibu Kota Negara itu, rencananya akan didanai dari APBN, pemanfaatan barang milik negara, urun dana atau crowdfunding, kerja sama pemerintah dengan swasta, hingga pajak khusus.
“Kami buka semua pintu sumber pendanaan untuk pengembangan IKN. Banyak koridornya. Namun meski dibuka, tidak berarti pintunya ngablak juga,” ungkap Direktur Harmonisasi Peraturan Penganggaran Kementerian Keuangan Didik Kusnaini dalam Konsultasi Publik yang disiarkan secara daring, Selasa (22/3).
Didik menjelaskan, sumber pendanaan IKN salah satunya berasal dari Anggaran Pendapatan dan Belanja Negara (APBN). Dana APBN ini berasal dari Penerimaan Negara Bukan Pajak (PNBP). Selain itu, dana APBN juga dapat berasal dari pos pembiayaan melalui penerbitan Surat Berharga Syariah Negara (SBSN) atau Surat Utang Negara (SUN).
Sementara itu, skema pendanaan di luar APBN menurut DIdik, dapat berasal dari pemanfaatan Barang Milik Negara (BMN) atau pemanfaatan Aset Dalam Penguasaan (ADP). Sumber pendanaan IKN juga dapat berasal dari urun dana (crowdfunding), filantropi, hingga trust fund.
Ia juga mengatakan, dukungan pendanaan dari lembaga internasional untuk pembangunan IKN diperbolehkan selama sesuai peraturan perundang-undangan. Selain itu, investor di luar pemerintah juga terbuka untuk berkontribusi membangun IKN.
“Swasta murni diperbolehkan sepanjang sesuai rencana induk yang dibangun,” ujar dia.
Ia juga menjelaskan, pemerintah akan membangun skema Kerja Sama Pemerintah dan Badan Usaha (KPBU) sebagai salah satu sumber pendanaan. Sumber lainnya, Otorita IKN dapat memungut PNBP dan pajak khusus serta pungutan khusus di wilayah IKN.
Ia memastikan, pajak khusus dan pungutan khusus ini bukan dilakukan oleh pemerintah pusat. Pajak khusus tersebut juga berbeda dengan Pajak Pertambahan Nilai (PPN) maupun Pajak Penghasilan (PPh) yang dipungut oleh Direktorat Jenderal Pajak.
Adapun tarif pajak khusus dan pungutan khusus tersebut akan ditetapkan oleh Otorita IKN setelah mendapatkan persetujuan Dewan Perwakilan Rakyat (DPR).
“Ini hanya khusus ada di IKN, tidak ada di tempat lain,” ungkap dia.
Didik menambahkan, sumber pendanaan lainnya dapat berasal dari inovasi teknologi sektor keuangan. Skema pendanaan tersebut memungkinkan untuk dilakukan.
“Namun kami buat aturannya belakangan,” katanya.
Otorita IKN Dapat Pungut Pajak Khusus
Otorita Ibu Kota Negara dapat memungut pajak khusus IKN setelah dilakukan pengalihan kedudukan, fungsi dan peran Ibu Kota Negara dari Jakarta ke Ibu Kota Nusantara berdasarkan Keputusan Presiden.
Otorita Ibu Kota Negara akan memperoleh kewenangan untuk memungut pajak khusus IKN dan/atau pungutan khusus IKN di Ibu Kota Nusantara. Pungutan dapat dilakukan setelah dilakukan pengalihan kedudukan, fungsi dan peran Ibu Kota Negara dari Jakarta ke Ibu Kota Nusantara berdasarkan keputusan presiden.
Ketentuan ini tertuang dalam draf Rancangan Peraturan Pemerintah (RPP) tentang pendanaan, pengelolaan anggaran dalam rangka persiapan, pembangunan dan pemindahan ibu kota negara serta penyelenggaraan pemerintahan daerah khusus Ibu Kota Nusantara.
Dalam aturan tersebut dijelaskan, bahwa pajak daerah dan retribusi daerah diatur dalam peraturan perundang undangan berlaku secara mutatis sebagai pajak khusus IKN dan pungutan khusus IKN di Ibu Kota Nusantara.
Adapun dasar pelaksanaan pemungutan pajak khusus IKN dan/atau pungutan khusus IKN diatur dengan peraturan yang ditetapkan oleh Otorita Ibu Kota Nusantara setelah mendapat persetujuan dari Dewan Perwakilan Rakyat Republik Indonesia.
Dalam pasal 42 draf RPP tersebut, terdapat 13 jenis pajak yang dapat dipungut oleh otorita IKN. Berikut daftarnya:
Pajak Kendaraan Bermotor Pajak ditetapkan atas kepemilikan dan/atau penguasaan kendaraan bermotor Adapun tarif pajak untuk kendaraan bermotor pertama ditetapkan 2% dan berlaku progresif untuk kepemilikan kedua dan seterusnya dengan tarif maksimal 10%. Adapun kepemilikan kendaraan untuk angkutan umum, angkutan karyawa, ambulans, pemadam kebakaran, sosial keagamaan lembaga sosial dan keagamaan, Pemerintah, dan Otorita Ibu Kota Nusantara, ditetapkan paling tinggi 0,5%. Bea Balik Nama Kendaraan Bermotor Pajak ditetapkan atas penyerahan pertama atas kendaraan bermotor yang wajib didaftarkan di wilayah Ibu Kota Nusantara sesuai dengan ketentuan peraturan perundang-undangan. Tarif paling tinggi ditetapkan 20%.
Pajak Alat Berat Pajak ditetapkan atas kepemilikan dan/atau penguasaan alat berat. Tarif pajak paling tinggi 0,2% Pajak Bahan Bakar Kendaraan Bermotor Pajak ditetapkan atas kepemilikan penyerahan bahan bakar kendaraan bermotor oleh penyedia bahan bakar kendaraan bermotor kepada konsumen atau pengguna kendaraan bermotor. Adapun subjek pajak adalah konsumen bahan bakar kendaraan bermotor dengan tarif ditetapkan paling tinggi 0,2%. Namun khusus untuk bahan bakar kendaraan umum, tarif dapat ditetapkan paling tinggi 50% dari tarif pajak bahan bakar Kendaraan Bermotor untuk kendaraan pribadi.
Pajak Air Permukaan Pajak ditetapkan atas pengambilan dan/atau pemanfaatan air permukaan, sedangkan subjek pajak adalah orang pribadi atau Badan yang melakukan pengambilan dan/atau pemanfaatan air permukaan. Tarif ditetapkan paling tinggi 10%. Pajak Rokok Pajak ditetapkan atas konsumsi rokok terhadap konsumen rokok dengan wajib pajak yakni produsen atau importir rokok. Adapun tarif ditetapkan paling tinggi sebesar 10% dari cukai rokok.
Pajak Bumi dan Bangunan Perdesaan dan Perkotaan Pajak ditetapkan atas bumi dan/atau bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau Badan termasuk permukaan Bumi hasil kegiatan reklamasi atau pengurukan, kecuali kawasan yang digunakan untuk kegiatan usaha perkebunan, perhutanan, dan pertambangan. Tarif ditetapkan paling tinggi sebesar 0,5%, sedangkan untuk lahan produksi, pangan, dan ternak, ditetapkan lebih rendah dari tarif untuk lahan lainnya. Bea Perolehan Hak atas Tanah dan Bangunan Pungutan bea atas [erolehan Hak atas Tanah, dan/atau Bangunan. Tarif paling tinggi yang ditetapkan sebesar 5%.
Pajak Barang dan Jasa Tertentu Pajak atas penjualan, penyerahan, dan/atau konsumsi barang dan jasa tertentu atas: Makanan dan/atau minuman Tenaga listrik Jasa perhotelan Jasa parkir jasa kesenian dan hiburan. Tarif ditetapkan paling tinggi sebesar 5%. Namun khusus untuk barang dan/jasa tertentu atas jasa hiburan pada diskotik, karaoke, kelab malam, bar, dan mandi uap/spa ditetapkan paling rendah 40% dan paling tinggi 75%. Sementara khusus untuk Pajak Barang dan Jasa Tertentu atas tenaga listrik untuk konsumsi tenaga listrik dari sumber lain oleh industri, pertambangan minyak bumi dan gas alam, ditetapkan paling tinggi sebesar 3% dan konsumsi tenaga listrik yang dihasilkan sendiri, ditetapkan paling tinggi 1,5%. Pajak Reklame Pajak atas semua penyelenggaraan reklame. Tarif ditetapkan paling tinggi 25%.
Pajak Air Tanah Pajak atas pengambilan dan/atau pemanfaatan Air Tanah. Tarif yang ditetapkan paling tinggi sebesar 20%. Pajak Mineral Bukan Logam dan Batuan Pajak atas kegiatan pengambilan mineral bukan logam dan batuan. Tarif ditetapkan paling tinggi 25%. Pajak Sarang Burung Walet Pajak atas pengambilan dan/atau pengusahaan sarang burung walet. Tarif ditetapkan paling tinggi 10%. (kdc/an)


