


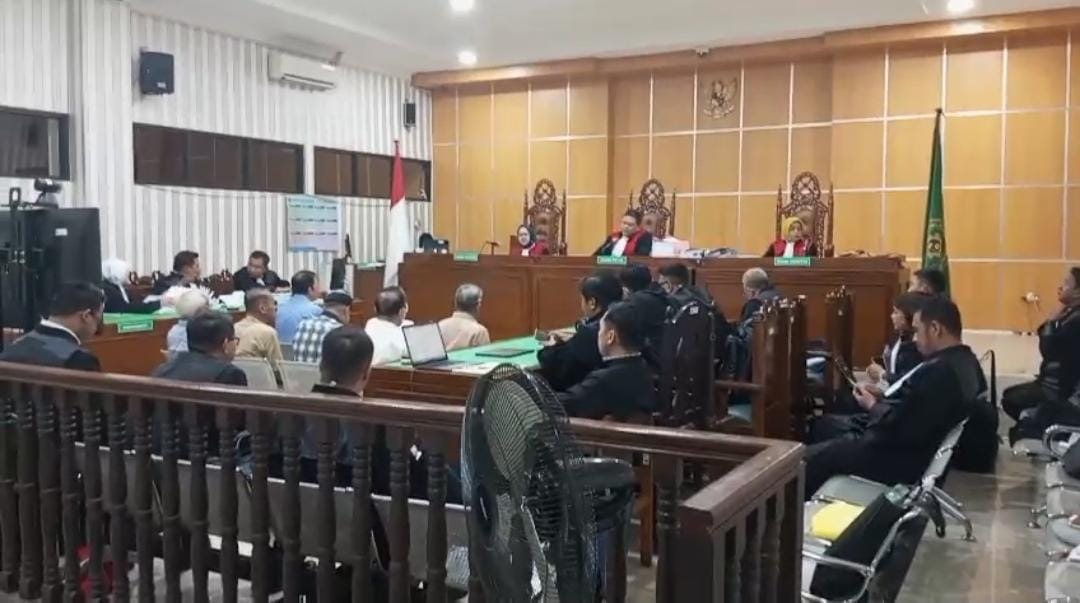
Samarinda, Busam.ID – Sidang perkara dugaan korupsi pemanfaatan lahan Hak Pengelolaan (HPL) Nomor 01 milik Departemen Tenaga Kerja dan Transmigrasi (Depnakertrans) dalam kegiatan pertambangan PT Jembayan Muarabara Group (JMB Group), kembali bergulir di Pengadilan Tindak Pidana Korupsi (Tipikor) Pengadilan Negeri Samarinda, Jumat (30/10/2026) sore.
Dalam sidang ke-30 tersebut, penasihat hukum terdakwa Ginarsa Tandinegara, HM Sabri Noor Herman, menyoroti sejumlah persoalan mendasar dalam audit penghitungan kerugian keuangan negara oleh Badan Pengawasan Keuangan dan Pembangunan (BPKP) Perwakilan Kalimantan Timur.
Sabri menilai, pemeriksaan terhadap auditor BPKP Adhitya Yudthama di persidangan mengungkap sejumlah hal yang perlu diuji lebih lanjut, mulai dari sumber data, metodologi penghitungan, penentuan objek kerugian negara hingga komponen yang digunakan dalam menghitung nilai kerugian.
Menurutnya, persoalan tersebut berkaitan dengan validitas dan ketepatan hasil audit yang menjadi salah satu dasar dalam perkara yang menjerat tujuh terdakwa.
“Audit yang benar itu bukan satu arah. Misalnya, yang meminta audit itu dari Kejaksaan. Dia tidak harus tunggal dari sumber Kejaksaan, dia harus mencari data yang lebih objektif untuk menentukan kerugian,” kata Sabri usai persidangan.
13 Poin yang Disorot
Sabri memaparkan, berdasarkan pemeriksaan terhadap auditor BPKP, terdapat 13 persoalan yang menurutnya perlu mendapat perhatian dalam penghitungan kerugian keuangan negara.
Pertama, ketergantungan terhadap data penyidik.
Sabri menyebut auditor BPKP mengakui data yang digunakan sebagai dasar audit dan penghitungan kerugian keuangan negara bersumber dari data yang diserahkan penyidik.
Kondisi tersebut, menurutnya, membuat hasil penghitungan sangat bergantung pada kelengkapan dan kebenaran data yang diberikan.
Ia mempertanyakan apakah data tersebut telah diverifikasi secara independen melalui sumber primer maupun instansi yang berwenang.
Sabri juga menyoroti penggunaan keterangan dalam berita acara pemeriksaan (BAP) sebagai bagian dari verifikasi. Menurutnya, kualifikasi pihak yang keterangannya digunakan dalam penghitungan perlu dipastikan.
Kedua, ketidakkonsistenan penentuan objek kerugian.
Menurut Sabri, auditor BPKP menjelaskan objek yang dihitung sebagai kerugian negara adalah nilai penjualan batubara yang diproduksi di area HPL, bukan tanah atau HPL itu sendiri.
Padahal, ia menilai pokok persoalan dalam perkara ini berkaitan dengan penggunaan atau kegiatan pertambangan pada tanah yang diklaim sebagai bagian dari HPL.
“Tidak dapat serta-merta nilai batubara yang diproduksi di atas tanah HPL, dipersamakan dengan nilai kerugian atas tanah HPL,” tegasnya.
Sabri menilai, perlu dibuktikan terlebih dahulu hak atau kepentingan negara yang dirugikan serta hubungan sebab akibat antara penggunaan tanah dan nilai batubara yang dihitung.
Ketiga, produksi batubara disamakan dengan penjualan.
Sabri mempertanyakan penggunaan jumlah produksi batubara di area yang diklaim sebagai HPL dan tumpang tindih dengan wilayah IUP sebagai dasar penghitungan nilai penjualan.
Menurutnya, produksi tidak otomatis sama dengan penjualan. Batubara yang telah diproduksi belum tentu seluruhnya terjual pada periode yang sama.
Ia juga menilai perlu ada rekonsiliasi data produksi, pengangkutan dan penjualan untuk memastikan volume yang digunakan dalam penghitungan.
Keempat, biaya produksi tidak diperhitungkan secara memadai.
Sabri menyebut auditor BPKP tidak memperhitungkan sejumlah biaya produksi batubara, seperti pengupasan lapisan tanah penutup atau overburden removal, pengambilan batubara atau coal getting, pengangkutan, perpajakan serta biaya operasional lainnya, termasuk gaji karyawan.
Menurutnya, auditor hanya memperhitungkan pengurangan berupa royalti.
Padahal, kata Sabri, batubara membutuhkan proses pertambangan, tenaga kerja, peralatan, investasi dan biaya operasional sebelum menjadi komoditas yang dapat diperdagangkan.
Karena itu, ia mempertanyakan kewajaran penghitungan apabila biaya yang diperlukan untuk menghasilkan batubara tidak diperhitungkan.
Kelima, asal batubara yang dijual belum teridentifikasi secara spesifik.
Sabri menyoroti data penjualan dan pengapalan yang digunakan auditor BPKP.
Menurutnya, dokumen tersebut tidak secara khusus mengidentifikasi batubara yang dijual berasal dari area HPL yang dipersoalkan dalam perkara.
Ia menilai masih perlu dipastikan apakah volume batubara yang dihitung benar-benar berasal dari area HPL atau juga berasal dari pit lain di wilayah IUP perusahaan.
Keenam, harga acuan dan kurs dipertanyakan.
Sabri menyebut penghitungan nilai penjualan batubara menggunakan harga acuan batubara dan kurs dolar Amerika Serikat terhadap rupiah, bukan harga aktual transaksi.
Ia menyoroti tidak adanya klarifikasi kepada Kementerian ESDM mengenai ketepatan harga acuan batubara periode 2008-2012 maupun kepada Bank Indonesia terkait kurs yang digunakan.
Menurutnya, penggunaan harga acuan dan kurs harus memperhatikan periode, tanggal penetapan, jenis serta kualitas batubara dan ketentuan yang berlaku pada masing-masing transaksi.
“Tanpa verifikasi tersebut, dasar penetapan harga yang digunakan dalam perhitungan berpotensi tidak mencerminkan nilai yang tepat (actual loss) sesuai kondisi dan ketentuan pada waktu terjadinya kegiatan pertambangan,” ungkap Sabri.
Ketujuh, nilai penjualan tidak direkonstruksi dari transaksi aktual.
Sabri menyebut penghitungan nilai penjualan batubara tidak didasarkan pada bukti transaksi aktual yang secara khusus menunjukkan penjualan batubara dari area HPL.
Menurutnya, diperlukan penelusuran dokumen kontrak, invoice, pengangkutan, pembayaran dan dokumen transaksi lainnya.
Ia menilai nilai yang digunakan dalam audit lebih mencerminkan estimasi berdasarkan parameter harga tertentu dibandingkan rekonstruksi transaksi aktual.
Kedelapan, data penjualan bulanan tidak digunakan.
Sabri juga mempertanyakan penghitungan yang tidak didasarkan pada data aktual penjualan setiap bulan, dengan penyesuaian volume, kualitas, harga dan waktu transaksi.
Menurutnya, harga batubara serta nilai tukar dapat berubah dari waktu ke waktu sehingga penggunaan harga secara umum berpotensi menghasilkan nilai yang tidak sesuai dengan transaksi sebenarnya.
Kesembilan, pengurangan royalti tidak berdasarkan pembayaran aktual objek perkara.
Sabri menilai auditor BPKP tidak menggunakan data pembayaran royalti aktual yang secara khusus berkaitan dengan penjualan batubara dari area HPL.
Ia menyebut penghitungan dilakukan melalui sampel dan perhitungan royalti atas produksi atau penjualan batubara secara keseluruhan, tanpa penelusuran spesifik terhadap royalti yang telah dibayarkan atas batubara yang menjadi objek pemeriksaan.
Selain itu, ia menyoroti tidak adanya klarifikasi kepada Kementerian ESDM mengenai ketentuan Penerimaan Negara Bukan Pajak (PNBP) yang berlaku pada periode terkait.
Kesepuluh, rekonsiliasi PNBP dinilai belum menyeluruh.
Sabri menyebut auditor BPKP tidak melakukan rekonsiliasi secara menyeluruh terhadap kewajiban dan realisasi pembayaran PNBP, khususnya royalti yang telah disetorkan perusahaan kepada negara.
Menurutnya, pemeriksaan perlu mencakup data produksi, kewajiban pembayaran, bukti penyetoran dan pencatatan penerimaan negara pada instansi berwenang.
“Tanpa rekonsiliasi tersebut, terdapat risiko bahwa komponen penerimaan negara yang sebenarnya telah dibayarkan tidak diperhitungkan secara tepat dalam penghitungan kerugian keuangan negara,” jelasnya.
Kesebelas, hak atas HPL dan batubara dinilai harus dibedakan.
Sabri menjelaskan, dalam persidangan juga terungkap bahwa pemegang HPL tidak memiliki hak kepemilikan atas batubara sebagai komoditas pertambangan yang terkandung di dalam bumi.
Menurutnya, HPL merupakan hak pengelolaan atas tanah, sedangkan penguasaan negara atas sumber daya mineral dan batubara tunduk pada rezim hukum pertambangan.
Karena itu, ia menilai perlu ada pemisahan antara persoalan penggunaan tanah HPL dan pemanfaatan sumber daya mineral.
Nilai batubara yang diproduksi, kata Sabri, tidak dapat otomatis diperlakukan sebagai nilai kerugian atas HPL tanpa pembuktian mengenai dasar hak negara yang dirugikan dan hubungan kausalnya.
Keduabelas, kewajiban pengamanan dan pemeliharaan HPL turut dipersoalkan.
Sabri menilai, dalam pengelolaan barang milik negara, pemegang HPL perlu diuji dari aspek pengamanan, pengawasan, pengendalian dan pemeliharaan tanah yang berada dalam penguasaannya.
Ia mempertanyakan apakah HPL yang dipersoalkan telah didaftarkan dan dicatat sebagai Barang Milik Negara (BMN), serta apakah kewajiban pengamanan dan pengelolaan telah dilaksanakan sesuai ketentuan.
Menurutnya, apabila terdapat kelalaian, perlu diperiksa tanggung jawab institusional dan administratif pihak yang memiliki kewenangan atas HPL tersebut.
“Kelalaian dalam pengelolaan aset tidak dapat begitu saja dialihkan menjadi pertanggungjawaban pidana kepada pihak lain tanpa pembuktian mengenai perbuatan, kesalahan, dan hubungan kausalnya,” tegas Sabri.
Ketigabelas, pengetahuan terdakwa mengenai HPL sebelum April 2011 dipertanyakan.
Sabri menyoroti persoalan dugaan tumpang tindih HPL dengan IUP JMB.
Menurutnya, apabila pemegang HPL maupun kementerian terkait tidak mengetahui adanya tumpang tindih, tidak melakukan pengawasan efektif, tidak memasang tanda batas memadai serta tidak melakukan pemberitahuan atau tindakan pengamanan, maka kondisi tersebut perlu diperiksa sebagai bagian dari tanggung jawab administratif dan kelembagaan.
Ia menilai, kelalaian tersebut tidak semestinya langsung dibebankan kepada para terdakwa tanpa pembuktian individual.
Sabri menegaskan, perlu dibuktikan apakah masing-masing terdakwa mengetahui keberadaan HPL sebelum April 2011, mengetahui larangan atau pembatasan yang berlaku, serta secara sadar melakukan perbuatan melawan hukum sebagaimana didakwakan.
Dakwaan Produksi 12,48 Juta Ton Batubara
Dalam perkara ini, terdakwa Ir Ginarsa Tandinegara didakwa selaku Direktur Utama PT Jembayan Muarabara (JMB), PT Kemilau Rindang Abadi (KRA) dan PT Arzara Baraindo Energitama (ABE), yang selanjutnya disebut Jembayan Muarabara Group (JMB Group).
Ginarsa bersama terdakwa Dany Aswin didakwa melakukan kegiatan eksploitasi atau operasi produksi di Wilayah Pengembangan Transmigrasi yang berada dalam Hak Pengelolaan Nomor 01 Separi pada 2007-2012, tanpa izin dan kerja sama pemanfaatan dari Kementerian Tenaga Kerja dan Transmigrasi.
Dalam dakwaan disebutkan, produksi batubara PT Kemilau Rindang Abadi sekitar 11.170.638,39 metrik ton, sedangkan PT Arzara Baraindo Energitama sekitar 1.316.763,24 metrik ton.
Total produksi kedua perusahaan tersebut disebut mencapai sekitar 12.487.401,63 metrik ton, dengan nilai sekitar Rp6.161.592.025.717 atau Rp6,16 triliun.
Penghitungan tersebut merujuk Laporan Hasil Audit Penghitungan Kerugian Keuangan Negara BPKP Perwakilan Provinsi Kalimantan Timur Nomor PE.03.03/SR/S-695/PW17/5/2026 tertanggal 15 Juni 2026, atau setidak-tidaknya dalam jumlah lain di sekitar nilai tersebut.
Sidang perkara nomor 49, 50, 51, 52, 53, 54 dan 55/Pid.Sus-TPK/2026/PN Smr dipimpin Ketua Majelis Hakim Jemmy Tanjung Utama SH MH, dengan hakim anggota Nur Salamah SH dan Risa Sylvya Noerteta SHI MH (ad hoc).
Tujuh terdakwa dalam perkara ini masing-masing Dany Aswin, Ginarsa Tandinegara, Adinur, Basri Hasan, Budiono Tanbun, Herry Maryadi dan Assobirin.
Sidang masih beragenda pemeriksaan saksi yang dihadirkan Jaksa Penuntut Umum (JPU) Rudi Susanta SH MH, Juli Hartono SH MH, Diana Marini Riyanto SH MH dan Melva Nurelly SH MH dari Kejaksaan Tinggi Kaltim.
Pada sidang ke-30, JPU menghadirkan auditor ahli muda BPKP Perwakilan Kaltim, Adhitya Yudthama.
Perkara ini masih dalam proses persidangan. Seluruh uraian mengenai audit, dakwaan dan keberatan penasihat hukum merupakan bagian dari keterangan serta argumentasi yang disampaikan dalam persidangan dan belum merupakan putusan akhir majelis hakim. (Tri)
Editor : Tri
